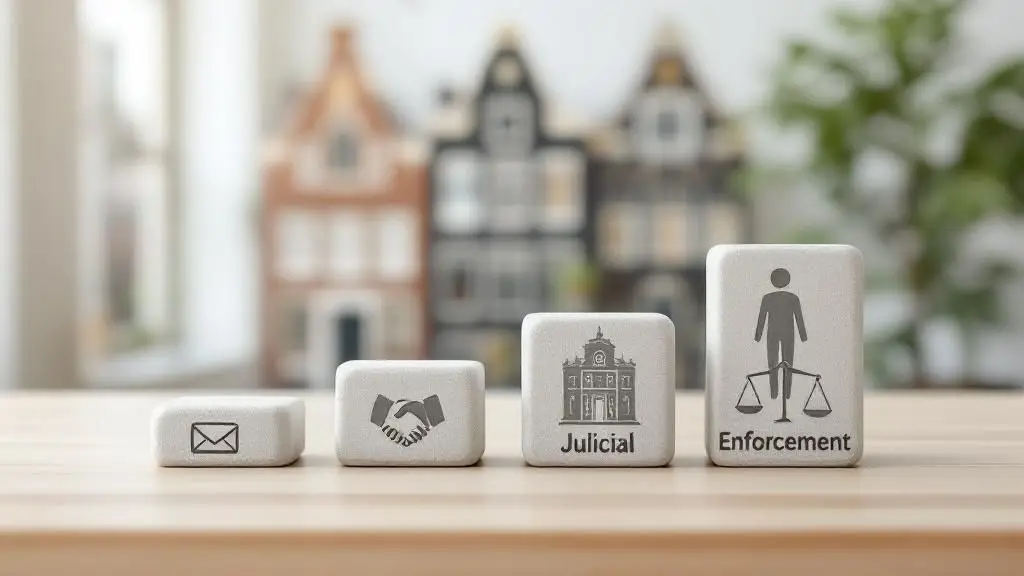
नीदरलैंड्स में ऋण वसूली दो चरणों में होती है। सौहार्दपूर्ण चरण में वे सभी कार्य शामिल होते हैं जो लेनदार अदालत के बाहर करता है: अनुस्मारक भेजना, चूक की औपचारिक सूचना, वैधानिक ब्याज और उपभोक्ता के मामले में, वसूली शुल्क वसूलने से पहले चौदह दिन का अनिवार्य नोटिस देना। न्यायिक चरण की शुरुआत एक बेलीफ द्वारा तामील किए गए समन से होती है और यदि दावा सफल होता है, तो बेलीफ द्वारा वेतन, बैंक खातों और संपत्तियों पर लागू किए जाने वाले फैसले के साथ समाप्त होता है। पहले चरण में छोड़ी गई कोई भी गलती, जैसे कि चौदह दिन का दोषपूर्ण नोटिस, आमतौर पर दूसरे चरण में आपको भारी पड़ सकती है।
विषय - सूची
बिना भुगतान किया गया बिल कब एक ऐसा दावा बन जाता है जिसे आप लागू कर सकते हैं?
बकाया बिल का भुगतान देनदार द्वारा डिफ़ॉल्ट (वेरज़ुइम) किए जाने पर ही लागू होता है। तब तक, कोई वैधानिक ब्याज या वसूली लागत नहीं लगती।
डच सिविल कोड के अनुच्छेद 6:82 के तहत लिखित डिफ़ॉल्ट नोटिस (इंगब्रेकेस्टेलिंग) के बाद आमतौर पर डिफ़ॉल्ट होता है, जो देनदार को भुगतान करने के लिए एक उचित अंतिम अवधि देता है। सिविल कोड के अनुच्छेद 6:83 में सूचीबद्ध कुछ स्थितियों में, बिना किसी नोटिस के डिफ़ॉल्ट हो जाता है। ऐसा तब होता है जब पक्षों ने एक निश्चित भुगतान तिथि पर सहमति व्यक्त की हो जो बीत चुकी हो, जब दायित्व किसी गलत कार्य से उत्पन्न हुआ हो, या जब देनदार स्पष्ट रूप से भुगतान न करने की बात कहता हो।
देनदार द्वारा भुगतान न करने पर, वैधानिक ब्याज कानून के अनुसार लागू होता है। उपभोक्ता लेन-देन के लिए, सिविल कोड के अनुच्छेद 6:119 के तहत सामान्य वैधानिक ब्याज दर लागू होती है। व्यवसायों के बीच या किसी व्यवसाय और सार्वजनिक प्राधिकरण के बीच वाणिज्यिक लेन-देन के लिए, अनुच्छेद 6:119a के तहत उच्च वैधानिक वाणिज्यिक ब्याज दर लागू होती है। दोनों दरें परिषद के आदेश द्वारा निर्धारित की जाती हैं और समय-समय पर बदलती रहती हैं। प्रत्येक अवधि के लिए लागू प्रतिशत सरकार द्वारा प्रकाशित आंकड़ों से लें, पुराने बिल से नहीं।
भुगतान की कौन सी शर्तें लागू होती हैं?
व्यवसायों के बीच, जहां कोई समझौता नहीं हुआ है, चालान प्राप्त होने के तीस दिनों के भीतर भुगतान करना अनिवार्य है। भुगतान की अवधि बढ़ाई जा सकती है, लेकिन असीमित नहीं। कोई बड़ी कंपनी किसी छोटे या मध्यम आकार के आपूर्तिकर्ता पर तीस दिनों से अधिक की भुगतान अवधि नहीं थोप सकती। कानून द्वारा निर्धारित सीमा से अधिक का कोई भी प्रावधान अमान्य होगा। ऐसे में वैधानिक अवधि लागू होगी और उस अवधि के समाप्त होने के दिन से व्यावसायिक ब्याज लागू होगा।

चौदह दिन का पत्र अक्सर गलत क्यों होता है?
किसी उपभोक्ता के विरुद्ध, न्यायिक प्रक्रिया के बाहर वसूली शुल्क तभी वसूला जा सकता है जब लेनदार ने नागरिक संहिता के अनुच्छेद 6:96 के अनुच्छेद 6 के तहत एक विशिष्ट लिखित अनुस्मारक भेजा हो। कई पत्रों में इस शब्द का गलत अर्थ निकाला जाता है, और ऐसे में कोई वसूली शुल्क देय नहीं होता।
पत्र में उपभोक्ता को बिना किसी वसूली शुल्क के मूलधन चुकाने के लिए कम से कम चौदह दिन का समय दिया जाना चाहिए, और यह भी स्पष्ट होना चाहिए कि भुगतान न करने पर क्या शुल्क लिया जाएगा। सर्वोच्च न्यायालय ने माना है कि चौदह दिन की गणना पत्र उपभोक्ता तक पहुंचने के अगले दिन से शुरू होती है (होगे राड, 25 नवंबर 2016, ECLI:NL:HR:2016:2704)। इसलिए, जो पत्र चौदह दिनों की गणना अपनी तिथि से या भेजे जाने के दिन से करता है, वह नियमों का पालन नहीं करता है।
इसका परिणाम चेतावनी नहीं है: वसूली लागत का दावा सीधे तौर पर खारिज हो जाता है। उसी फैसले के अनुसार, एक दोषपूर्ण पत्र को बाद में थोड़ा अतिरिक्त समय देकर सुधारा नहीं जा सकता; लेनदार को एक नया पत्र भेजना होगा जो नियमों का पालन करता हो। अदालतें उपभोक्ता द्वारा मुद्दा न उठाए जाने पर भी, स्वयं इस मामले की जांच करती हैं।
लागत की राशि मूलधन के प्रतिशत के आधार पर अध्यादेश द्वारा निर्धारित की जाती है। दावा राशि बढ़ने पर प्रतिशत घटता जाता है, और एक वैधानिक न्यूनतम और अधिकतम सीमा निर्धारित होती है। यह पैमाना उपभोक्ताओं के लिए अनिवार्य है। व्यावसायिक देनदारों के मामले में, पक्षकार अपनी सामान्य शर्तों में अलग-अलग शर्तों पर सहमत हो सकते हैं, जो मानक शर्तों के समूह में कुछ वास्तव में उपयोगी खंडों में से एक है।
अनुबंध की कौन सी शर्तें आपकी स्थिति निर्धारित करती हैं?
भुगतान की शर्तें, आपकी सामान्य शर्तें और आपके दस्तावेज़। डिलीवरी से पहले इन्हें तय कर लें, क्योंकि इनसे यह निर्धारित होता है कि ब्याज कब से शुरू होगा और अदालत आपके दावे को कितनी जल्दी मंज़ूर करेगी।
भुगतान की कोई निश्चित तिथि निर्धारित न होने पर, वैधानिक वाणिज्यिक ब्याज देनदार द्वारा चालान प्राप्त होने के 30 दिनों के बाद से देय होता है (डच नागरिक संहिता, ब्रिटिश कोलंबिया का अनुच्छेद 6:119ए(2))। पक्षकार अधिकतम 60 दिनों की अवधि पर सहमत हो सकते हैं, या इससे अधिक अवधि पर तभी सहमत हो सकते हैं जब स्पष्ट रूप से सहमति हो और यह लेनदार के लिए स्पष्ट रूप से अनुचित न हो (ब्रिटिश कोलंबिया का अनुच्छेद 6:119ए(5))। एक बड़ी कंपनी किसी छोटे व्यवसाय को भुगतान करते समय 30 दिनों से अधिक की अवधि पर सहमत नहीं हो सकती; ऐसा करने वाला खंड अमान्य है (ब्रिटिश कोलंबिया का अनुच्छेद 6:119ए(6))।
सामान्य शर्तें दूसरे पक्ष पर तभी बाध्यकारी होती हैं जब वे अनुबंध संपन्न होने से पहले या अनुबंध संपन्न होने के समय उपलब्ध कराई गई हों (अनुच्छेद 6:233 और 6:234 बीडब्ल्यू); उन्हें चालान पर छापना बहुत देर हो चुकी होती है। सामान्य नियम और शर्तों पर हमारा नोट बताता है कि उन्हें कैसे लागू किया जाए। वे भुगतान की अवधि निर्धारित कर सकती हैं, सेट-ऑफ को बाहर कर सकती हैं और भुगतान होने तक स्वामित्व को सुरक्षित रख सकती हैं, जिससे आपूर्तिकर्ता देनदार के दिवालिया होने की स्थिति में भी अपने माल को वापस प्राप्त कर सकता है।
अदालत को समझौता, डिलीवरी, इनवॉइस और उसकी रसीद देखनी होती है। कई इनवॉइस विवाद असल में इस बात को लेकर होते हैं कि काम ठीक से किया गया था या नहीं, इसलिए हस्ताक्षरित डिलीवरी नोट या स्वीकृत टाइमशीट से इनका निपटारा जल्दी हो जाता है। शुरुआत में इसे सही तरीके से करना एक अनुबंध वकील का काम है; नीदरलैंड्स में ऋण वसूली संबंधी हमारी गाइड में बताया गया है कि डच अदालत क्या अपेक्षा करती है।
सौहार्दपूर्ण चरण में कौन से नियम लागू होते हैं?
सौहार्दपूर्ण प्रक्रिया के चरण में नियमन प्रक्रिया का पालन किया जाता है: वसूली सेवा प्रदाताओं का पंजीकरण अनिवार्य है और उन्हें गुणवत्ता नियमों का अनुपालन करना चाहिए। अधिकांश दावों का निपटारा इसी चरण में होता है और यहीं पर आमतौर पर व्यावसायिक परिणाम तय होते हैं।
यह चरण एक अनुस्मारक से शुरू होता है, फिर औपचारिक मांग (आनमानिंग) की ओर बढ़ता है और यदि देनदार जवाब देता है, तो अक्सर भुगतान व्यवस्था या दावे के एक हिस्से के निपटारे के साथ समाप्त होता है। किश्तों में भुगतान स्वीकार करने की इच्छा अक्सर पूरी राशि पर जोर देने और कुछ भी प्राप्त न करने की तुलना में अधिक लाभ दिलाती है।
ऋण वसूली सेवा गुणवत्ता अधिनियम (Wet kwaliteit incassodienstverlening) के तहत, वसूली सेवा प्रदाताओं को न्याय विभाग द्वारा रखे गए ऋण वसूली सेवाओं के रजिस्टर में पंजीकृत होना अनिवार्य है। 1 अप्रैल 2025 से, इस पंजीकरण के बिना न्यायिक प्रक्रिया के बाहर वसूली करना या ऐसी सेवाएं प्रदान करना प्रतिबंधित है। पंजीकृत प्रदाताओं को पेशेवर दक्षता, उनके पत्रों में दी गई जानकारी की सटीकता, शिकायतों के निपटान और देनदारों से संपर्क करने के तरीके से संबंधित आवश्यकताओं को पूरा करना होगा। न्याय एवं सुरक्षा निरीक्षणालय (Inspectie Justitie en Veiligheid) वसूली बाजार की निगरानी करता है और जुर्माना लगा सकता है। सरकारी व्यापार पोर्टल के अनुसार, 1 अक्टूबर 2026 से, किसी अपंजीकृत एजेंसी द्वारा लगाए गए वसूली शुल्क या ब्याज का भुगतान देनदार को नहीं करना होगा; मूल ऋण देय रहेगा।

किसके पास कौन-कौन सी शक्तियां हैं: वसूली एजेंसी या जमानतदार?
वसूली एजेंसी (इंकासोब्यूरो) के पास अन्य किसी लेनदार से अधिक अधिकार नहीं होते हैं। यह पत्र लिख सकती है, फोन कर सकती है और बातचीत कर सकती है, लेकिन यह किसी भी वस्तु को जब्त नहीं कर सकती।
बेलीफ (गेरेच्ट्सडेउरवार्डर) शाही फरमान द्वारा नियुक्त एक सार्वजनिक अधिकारी होता है। केवल बेलीफ ही समन जारी कर सकता है और कुर्की कर सकता है। किसी भी फैसले से पहले, सौहार्दपूर्ण चरण में कार्य करने वाला बेलीफ एक साधारण एजेंट के रूप में कार्य करता है और उसके पास किसी एजेंसी से अधिक बाध्यकारी शक्ति नहीं होती है। लेटरहेड से इसमें कोई बदलाव नहीं होता।
किसी दावे की समय सीमा कब समाप्त हो जाती है, और आप समय सीमा को कैसे रोक सकते हैं?
सिविल संहिता के अनुच्छेद 3:307 के अनुसार, किसी अनुबंध के तहत भुगतान का दावा आम तौर पर देय तिथि के पांच साल बाद समय-बाधित हो जाता है। लिखित मांग समय-सीमा को रोक देती है और एक नई अवधि शुरू करती है।
लेनदार अक्सर समय सीमा के कारण अपने दावे खो देते हैं, जबकि एक पत्र से इसे रोका जा सकता था। पांच साल की अवधि दावे के देय होने के अगले दिन से शुरू होती है। विशिष्ट मामलों में कम अवधि लागू होती है। उपभोक्ता बिक्री में, विक्रेता द्वारा खरीद मूल्य के भुगतान का दावा दो साल बाद समय-बाधित हो जाता है (नागरिक संहिता का अनुच्छेद 7:28)। किसी गलत कार्य से उत्पन्न दावों के लिए अलग नियम लागू होते हैं।
भुगतान की अवधि बाधित हो सकती है। सिविल संहिता के अनुच्छेद 3:317 के अनुसार, लिखित मांग या लिखित सूचना जिसमें लेनदार स्पष्ट रूप से भुगतान का अपना अधिकार सुरक्षित रखता है, भुगतान की अवधि को बाधित कर देती है और अगले दिन से एक नई अवधि शुरू हो जाती है। कानूनी कार्यवाही शुरू करने से भी भुगतान की अवधि बाधित होती है। आंतरिक फाइल नोट, लिखित रूप से पुष्टि न की गई टेलीफोन कॉल या ऐसा अनुस्मारक जिसमें यह स्पष्ट न हो कि लेनदार अभी भी भुगतान का दावा कर रहा है, भुगतान की अवधि को बाधित नहीं करते हैं। प्रत्येक मांग की दिनांकित प्रति रखना मुकदमेबाजी से बचाव का सबसे सस्ता तरीका है।
क्या आप इस दावे को साबित कर सकते हैं?
इन सब बातों से पहले, दावा मौजूद होना चाहिए और साबित करने योग्य होना चाहिए। फाइल में यह दर्शाया जाना चाहिए कि क्या सहमति हुई थी, सामान या सेवाएं वितरित की गई थीं, चालान भेजा गया था और प्राप्त हुआ था, और कौन सी सामान्य शर्तें लागू होती हैं और वे कब उपलब्ध कराई गईं।
जहां दावा भुगतान क्षमता के बजाय उसके गुण-दोष के आधार पर विवादित होता है, वहां आमतौर पर डिलीवरी और शर्तें ही मामले का फैसला करती हैं। डच कानून के तहत दावा क्या होता है, इसकी हमारी व्याख्या में इसके तत्वों को अधिक विस्तार से बताया गया है।
आप फैसले से पहले अपने दावे को कैसे सुरक्षित कर सकते हैं?
आप अदालत से पूर्व-निर्णय कुर्की (कंजर्वेटोइर बेस्लाग) की अनुमति मांग सकते हैं। इससे दावे पर फैसला आने से पहले ही संपत्ति फ्रीज हो जाती है, इसलिए देनदार इस बीच उसे कहीं और नहीं ले जा सकता।
कार्यवाही में समय लगता है, और दावा आने की जानकारी होने पर देनदार अपनी संपत्ति हस्तांतरित करने का प्रयास कर सकता है। डच कानून एक असाधारण रूप से सुलभ उपाय प्रदान करता है। लिखित आवेदन पर, जिला न्यायालय का अंतरिम राहत न्यायाधीश बैंक खातों, तीसरे पक्ष द्वारा देनदार को देय राशि, चल संपत्ति, शेयर या अचल संपत्ति को जब्त करने की अनुमति दे सकता है।
आम तौर पर देनदार की सुनवाई किए बिना ही आवेदन पर फैसला हो जाता है, अक्सर कुछ ही दिनों में, इसलिए कुर्की अचानक होती है। दावे के संक्षिप्त मूल्यांकन के आधार पर अनुमति दी जाती है। न्यायाधीश एक अवधि निर्धारित करते हैं, आमतौर पर चौदह दिन, जिसके भीतर मुख्य कार्यवाही शुरू की जानी चाहिए। यदि ऐसा नहीं किया जाता है, तो कुर्की रद्द हो जाती है।
यदि कोई लेनदार कुर्की करता है और फिर मुकदमा हार जाता है, तो सैद्धांतिक रूप से देनदार को हुए नुकसान के लिए उत्तरदायी माना जाएगा, भले ही देनदार को गलती साबित करने की आवश्यकता न हो। कुर्की का उपयोग करने से पहले डच कानून में पूर्व-निर्णय कुर्की पर हमारा लेख अवश्य पढ़ें।
इस मामले की सुनवाई किस अदालत में होगी और वहां क्या कार्यवाही होगी?
25,000 यूरो तक के धन संबंधी दावे उप-जिला न्यायालय (कैंटनरेक्टर) में जाते हैं, जहाँ वकील की आवश्यकता नहीं होती है। इससे अधिक राशि के दावे जिला न्यायालय में जाते हैं, जहाँ वकील अनिवार्य है।
मामले की कीमत चाहे जो भी हो, उप-जिला न्यायालय रोजगार, किरायेदारी, उपभोक्ता ऋण और उपभोक्ता बिक्री से संबंधित मामलों की भी सुनवाई करता है। बाकी सभी मामले जिला न्यायालय के सामान्य कक्ष में जाते हैं।
इस अंतर का सीधा असर लागत पर पड़ता है। उपजिला अदालत के समक्ष, पक्षकार अपना मामला स्वयं लड़ सकते हैं, और किसी कंपनी का प्रतिनिधित्व उसके निदेशक या किसी अधिकृत प्रतिनिधि द्वारा किया जा सकता है। जिला अदालत के समक्ष, वकील द्वारा प्रतिनिधित्व अनिवार्य है। यह आम दावा कि समन का मसौदा हमेशा वकील द्वारा ही तैयार किया जाना चाहिए, गलत है, और यह छोटे लेनदारों को पूरी तरह से वैध दावों को आगे बढ़ाने से हतोत्साहित करता है।
कार्यवाही कैसे चलती है?
कार्यवाही की शुरुआत एक समन (दागवार्डिंग) से होती है जिसमें दावा, आधार और सबूतों का उल्लेख होता है, जिसे एक बेलीफ देनदार को सौंपता है। यदि देनदार उपस्थित नहीं होता है, तो न्यायालय डिफ़ॉल्ट रूप से निर्णय देता है। न्यायालय दावे को स्वीकार करता है जब तक कि दावा गैरकानूनी या निराधार न हो। यही कारण है कि चौदह दिन का दोषपूर्ण पत्र भी लेनदार को वसूली लागत के रूप में देना पड़ता है, भले ही कोई उपस्थित न हो।
यदि देनदार उपस्थित होकर अपना बचाव प्रस्तुत करता है, तो आमतौर पर लिखित बयानों का आदान-प्रदान होता है जिसके बाद मौखिक सुनवाई होती है। फिर न्यायालय निर्णय (वॉनिस) सुनाता है।
इसका कितना खर्चा आएगा, और क्या आप अपील कर सकते हैं?
लागत और जोखिम के बारे में तीन बातों को ध्यान में रखें।
- अदालती शुल्क दोनों पक्षों द्वारा अग्रिम रूप से देय होते हैं। ये दावे के मूल्य और पक्षकार की स्थिति पर निर्भर करते हैं और प्रत्येक वर्ष इनमें संशोधन किया जाता है। न्यायपालिका द्वारा प्रकाशित तालिका से वर्तमान राशि का पता लगाएँ।
- आम तौर पर हारने वाले पक्ष को जीतने वाले पक्ष के कानूनी खर्चों का भुगतान करने का आदेश दिया जाता है। हालांकि, इस तरह के मामलों में वकील की फीस एक निश्चित पैमाने पर तय की जाती है और शायद ही कभी वास्तव में खर्च की गई राशि को कवर कर पाती है।
- कम राशि के फैसले पर अपील करना संभव नहीं हो सकता है। सिविल प्रक्रिया संहिता में एक न्यूनतम राशि निर्धारित है, जिसके नीचे अपील नहीं की जा सकती।
सामान्यतः किसी निर्णय को अस्थायी रूप से लागू करने योग्य घोषित किया जाता है। इसके बाद, अपील दायर होने पर भी, इसे तुरंत लागू किया जा सकता है। यदि बाद में निर्णय पलट दिया जाता है, तो लेनदार को वसूली गई राशि वापस करनी होगी, और इस बीच देनदार के दिवालिया होने का जोखिम भी लेनदार को ही उठाना होगा।
किसी फैसले को लागू कराने के लिए बेलीफ क्या कर सकता है?
निर्णय सुनाने और भुगतान की मांग करने के बाद, एक बेलीफ वेतन, बैंक बैलेंस, सामान, संपत्ति और शेयरों को जब्त कर सकता है। कानून न्यूनतम आय और देनदार की दैनिक जीवन की जरूरतों के लिए आवश्यक वस्तुओं की रक्षा करता है।
किसी भी फैसले को तभी लागू किया जा सकता है जब बेलीफ देनदार को उसकी आधिकारिक प्रति सौंप दे। तामील करना केवल एक औपचारिकता नहीं है। यह वह क्षण होता है जब देनदार को सूचना मिल जाती है और यहीं से कानूनी समय सीमा शुरू होती है। बेलीफ आमतौर पर फैसले के साथ भुगतान की मांग भी सौंपता है, और कुर्की की कार्यवाही केवल उस मांग की अवधि समाप्त होने के बाद ही की जा सकती है।

किन संपत्तियों को जब्त किया जा सकता है?
बेलीफ के पास एक निर्धारित टूलकिट होता है।
- किसी तीसरे पक्ष द्वारा कुर्की (डेर्डेनबेस्लाग) के तहत देनदार को देय किसी अन्य व्यक्ति द्वारा देय धन को जब्त किया जाता है। इसके विशिष्ट उदाहरण नियोक्ता द्वारा रोकी गई मजदूरी, सार्वजनिक निकाय द्वारा दिया जाने वाला लाभ या बैंक में जमा राशि हैं। तीसरे पक्ष को यह घोषित करना होगा कि उसके पास क्या है और उसे जमानतदार को भुगतान करना होगा।
- चल संपत्तियों की कुर्की से व्यावसायिक इन्वेंट्री, मशीनरी या वाहन को जब्त किया जा सकता है और सार्वजनिक नीलामी में बेचा जा सकता है।
- अचल संपत्ति को नोटरी के माध्यम से कुर्क करके बेचा जा सकता है।
- कंपनी के शेयर भी जब्त किए जा सकते हैं। पारिवारिक व्यवसाय में, यह अक्सर किसी भी भौतिक वस्तु को जब्त करने से अधिक प्रभावी होता है।
प्रवर्तन की सीमाएं क्या हैं?
इन शक्तियों के विरुद्ध, डच कानून वास्तविक सीमाएँ निर्धारित करता है। एक संरक्षित आय सीमा, बेस्लाग्व्रीजे फुट, देनदार को न्यूनतम आय की गारंटी देती है जिसे कुर्क नहीं किया जा सकता। इस व्यवस्था को सरल बनाए जाने के बाद, बेलीफ देनदार द्वारा दी गई जानकारी पर निर्भर रहने के बजाय राष्ट्रीय आय और लाभ अभिलेखों में मौजूद आंकड़ों से सीमा की गणना करता है। इससे लंबे समय से चली आ रही कठिनाई का एक स्रोत समाप्त हो गया।
दैनिक जीवन के लिए आवश्यक वस्तुएं, जैसे बिस्तर, कपड़े, भोजन और देनदार द्वारा जीविका कमाने के लिए आवश्यक उपकरण, किसी भी हालत में जब्त नहीं किए जा सकते। ऋण चुकाने में असमर्थता के लिए कारावास का प्रावधान नहीं है। डच कानून में जबरन हिरासत केवल कुछ सीमित परिस्थितियों में ही लागू होती है, न कि सामान्य वसूली उपाय के रूप में।
जहां देनदार के कई लेनदार होते हैं, वहां बेलीफ एक केंद्रीय कुर्की रजिस्टर के माध्यम से समन्वय करते हैं, और एक समन्वय बेलीफ वसूली गई राशि को वितरित करता है। कम वेतन पाने वाला लेनदार जो कतार में देर से शामिल होता है, उसे वर्षों तक कुछ भी प्राप्त नहीं हो सकता है। इसलिए, कार्यवाही शुरू करने से पहले वसूली की संभावना का आकलन करना आवश्यक है, न कि कार्यवाही जीतने के बाद। देनदार, जिसे लगता है कि प्रवर्तन गैरकानूनी तरीके से किया जा रहा है, उसके पास भी उपाय हैं, जैसा कि हमारे फैसले के प्रवर्तन के खिलाफ कानूनी उपायों पर लिखे लेख में बताया गया है।
आप यूरोपीय संघ के भीतर सीमाओं के पार से धन कैसे एकत्र करते हैं?
यूरोपीय संघ के एक सदस्य देश का फैसला दूसरे देश में बिना किसी अलग घोषणा के लागू किया जा सकता है। दावे के मामले में, यूरोपीय प्रक्रियाएं अक्सर राष्ट्रीय प्रक्रियाओं की तुलना में सरल होती हैं।
यह नीदरलैंड के बाहर स्थित लेनदारों और विदेशी देनदारों वाले डच लेनदारों के लिए महत्वपूर्ण है। ब्रसेल्स आई बिस विनियमन के तहत, एक सदस्य राज्य में दिया गया निर्णय अन्य सदस्य राज्यों में बिना किसी मध्यवर्ती एक्सिक्वेटुर प्रक्रिया के मान्यता प्राप्त और लागू किया जाता है। डच निर्णय को सीधे संघ के किसी अन्य देश के बेलीफ को सौंपा जा सकता है, और विदेशी निर्णय को डच बेलीफ को।
दावे के लिए दो सरलीकृत प्रक्रियाएँ मौजूद हैं। यूरोपीय भुगतान आदेश एक लिखित प्रक्रिया है जो सीमा पार के निर्विवाद धन दावों के लिए है, जिसमें न्यायालय एक मानक प्रपत्र के आधार पर आदेश जारी करता है। यदि देनदार आपत्ति करता है, तो मामला सामान्य कार्यवाही के रूप में जारी रहता है। यूरोपीय लघु दावा प्रक्रिया कम मूल्य के सीमा पार दावों को मुख्य रूप से लिखित रूप में और अनिवार्य कानूनी प्रतिनिधित्व के बिना निपटाती है। इसके अतिरिक्त, यूरोपीय खाता संरक्षण आदेश एक लेनदार को किसी अन्य सदस्य राज्य में देनदार के बैंक खाते को फ्रीज करने की अनुमति देता है, जिसकी शर्तें डच पूर्व-निर्णय कुर्की के समान हैं।
अगर इकट्ठा करने के लिए कुछ भी न बचा हो तो क्या होगा?
दिवालियापन और पुनर्गठन प्रक्रियाओं के परिणामस्वरूप आमतौर पर असुरक्षित लेनदारों को बहुत कम हिस्सा मिलता है। यदि कोई देनदार भुगतान करना बंद कर देता है और एक से अधिक लेनदार हैं, तो आप दिवालियापन अधिनियम के तहत उसके दिवालियापन के लिए याचिका दायर कर सकते हैं, लेकिन एक बार दिवालियापन घोषित हो जाने के बाद, न्यासी कार्यभार संभाल लेता है और व्यक्तिगत प्रवर्तन बंद हो जाता है। दिवालियापन अधिनियम और इसकी प्रक्रियाओं का हमारा संक्षिप्त विवरण बताता है कि संपत्ति का प्रबंधन कैसे किया जाता है।
संकटग्रस्त व्यवसाय पुनर्गठन योजना का प्रस्ताव भी रख सकता है जिसे न्यायालय द्वारा अनुमोदित किया जाता है और जो असहमति जताने वाले लेनदारों पर बाध्यकारी होती है; डब्ल्यूएचओए पुनर्गठन योजना पर हमारा लेख देखें । व्यक्तिगत देनदार के लिए, वैधानिक ऋण पुनर्निर्धारण योजना (डब्ल्यूएसएनपी) प्रवर्तन पर रोक लगा देती है। व्यापार रजिस्टर, भूमि रजिस्ट्री और कुर्की रजिस्टर की जांच से एक ही दोपहर में पता चल जाता है कि वसूली योग्य कुछ है या नहीं।
एक ऋणदाता के रूप में आपको क्या-क्या जांचना चाहिए?
- भुगतान की शर्तें और आपकी सामान्य शर्तें लिखित रूप में सहमत थीं और डिलीवरी से पहले वास्तव में प्रदान की गई थीं, क्योंकि जो शर्तें प्रदान नहीं की गई थीं उन्हें रद्द किया जा सकता है (अनुच्छेद 6:233 बीडब्ल्यू)।
- देनदार चूक की सूचना द्वारा या निर्धारित भुगतान तिथि बीत जाने के कारण चूक में है (अनुच्छेद 6:82 और 6:83 बी.डब्ल्यू.)।
- उपभोक्ता के विरुद्ध: आपके चौदह-दिवसीय पत्र में प्राप्ति के दिन के बाद से चौदह दिन का समय दिया गया है और लागतों का उल्लेख किया गया है।
- यह सुनिश्चित करना कि आप जिस भी वसूली एजेंसी को निर्देश देते हैं, वह ऋण वसूली सेवाओं के जस्टिस रजिस्टर में पंजीकृत हो।
- पांच साल की सीमा अवधि, और यह कि प्रत्येक व्यवधानकारी मांग लिखित में है (अनुच्छेद 3:307 और 3:317 बीडब्ल्यू)।
- कार्यवाही शुरू करने से पहले, व्यापार रजिस्टर और भूमि रजिस्ट्री के माध्यम से यह पता लगा लें कि देनदार के पास संपत्ति है या नहीं।
एक देनदार के रूप में आपको किन चीजों की जांच करनी चाहिए?
- क्या दावा सही है और क्या वास्तव में सामान या सेवाएं वितरित की गई थीं; लिखित रूप में और कारणों सहित इसका खंडन करें।
- यदि आप उपभोक्ता हैं, तो क्या वसूली शुल्क लगाए जाने से पहले आपको चौदह दिन का वैध पत्र प्राप्त हुआ था?
- क्या वसूली एजेंसी जस्टिस के साथ पंजीकृत है?
- क्या दावा लिखित रूप से रोके बिना पांच साल से अधिक पुराना है, और इसलिए समय-बाधित है?
- वेतन की कुर्की के बाद: क्या बेलीफ ने सही संरक्षित आय सीमा (बेस्लाग्व्रीजे फुट) लागू की है।
ऋण वसूली के संबंध में हम आपकी क्या सहायता कर सकते हैं?
हमारे कॉर्पोरेट वकील डच और विदेशी लेनदारों और दावों का सामना कर रहे देनदारों की सहायता करते हैं। हम निम्नलिखित सेवाएं प्रदान कर सकते हैं:
- अपनी फाइल, अनुबंध और सामान्य शर्तों की समीक्षा करें और आकलन करें कि क्या दावा सिद्ध करने योग्य और वसूली योग्य है;
- अनुच्छेद 6:96 बीडब्ल्यू को पूरा करने वाला चूक का नोटिस या चौदह दिन का पत्र तैयार करें;
- अंतरिम राहत न्यायाधीश से पूर्व-निर्णय कुर्की की अनुमति के लिए आवेदन करें;
- सबडिवीजन कोर्ट या जिला कोर्ट के समक्ष समन का मसौदा तैयार करना और कार्यवाही का संचालन करना;
- किसी बेलीफ को फैसले को लागू करने का निर्देश देना, या विदेश में देनदार के लिए यूरोपीय प्रक्रिया का चयन करना;
- निराधार दावे या गैरकानूनी प्रवर्तन के खिलाफ आपका बचाव करना।
सारांश
- ब्याज और वसूली लागतें देनदार द्वारा चूक करने के बाद ही लागू होती हैं, आमतौर पर चूक की लिखित सूचना के बाद (नागरिक संहिता के अनुच्छेद 6:82 और 6:83)।
- उपभोक्ता के विरुद्ध, वसूली लागत के लिए एक सही चौदह-दिवसीय पत्र की आवश्यकता होती है; अवधि प्राप्ति के दिन के बाद शुरू होती है (ECLI:NL:HR:2016:2704)।
- 1 अप्रैल 2025 से, वसूली सेवा प्रदाताओं को जस्टिस के साथ पंजीकृत होना अनिवार्य है; केवल एक बेलीफ ही समन जारी कर सकता है और कुर्की कर सकता है।
- संविदात्मक भुगतान के दावे आम तौर पर पांच साल बाद समय-बाधित हो जाते हैं, लेकिन एक लिखित मांग इस अवधि को बाधित करती है (नागरिक संहिता के अनुच्छेद 3:307 और 3:317)।
- मुकदमा दायर करने से पहले वसूली की संभावना की जांच करें, और यदि देनदार या उसकी संपत्ति विदेश में है तो पूर्व-निर्णय कुर्की या यूरोपीय प्रक्रिया पर विचार करें।
ज़्यादातर पूछे जाने वाले सवाल
ऋण वसूली प्रक्रिया में कितना समय लगता है?
यदि देनदार सहयोग करता है, तो सौहार्दपूर्ण प्रक्रिया कुछ ही हफ्तों में पूरी हो सकती है। एक निर्विवाद अदालती मामला, जिसमें अक्सर डिफ़ॉल्ट के आधार पर फैसला होता है, कई महीने अतिरिक्त लेता है; बचाव पक्ष द्वारा दायर मामले में पहली मांग से लेकर फैसले तक एक साल से अधिक समय लग सकता है, और प्रवर्तन में इससे भी अधिक समय लग सकता है।
ऋण वसूली का खर्च कौन वहन करता है?
आम तौर पर देनदार को न्यायिक प्रक्रिया के बाहर वसूली का खर्च वहन करना पड़ता है, बशर्ते लेनदार ने सही प्रक्रिया का पालन किया हो। उपभोक्ता के मामले में, यह खर्च मूलधन के घटते प्रतिशत के अनुसार निर्धारित होता है, जिसकी न्यूनतम सीमा €40 है, और यह केवल अनुच्छेद 6:96 BW के तहत प्राप्त चौदह-दिवसीय अनुपालन पत्र के बाद ही देय होता है।
क्या मैं वसूली प्रक्रिया के दौरान ऋण पर आपत्ति जता सकता हूँ?
जी हां, आप कभी भी आपत्ति दर्ज करा सकते हैं। कृपया ऐसा लिखित रूप में, यथाशीघ्र करें और कारण बताएं: राशि गलत है, माल की डिलीवरी दोषपूर्ण थी या कोई ऋण नहीं है। इसके बाद लेनदार को अदालत में अपना दावा साबित करना होगा, और आपकी लिखित आपत्तियां आपके बचाव का आधार बनेंगी।
ऋण वसूली एजेंसी और बेलीफ में क्या अंतर है?
वसूली एजेंसी (इंकासोब्यूरो) केवल सौहार्दपूर्ण चरण में काम करती है और उसे भुगतान के लिए बाध्य करने का कोई अधिकार नहीं होता है। बेलीफ (गेरेच्ट्सड्यूरवार्डर) एक सार्वजनिक अधिकारी होता है जो अकेले ही समन जारी कर सकता है और फैसले के बाद वेतन, बैंक खाते और संपत्ति जब्त कर सकता है।